Domain fswa.de kaufen?
Wir ziehen mit dem Projekt
fswa.de um.
Sind Sie am Kauf der Domain
fswa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fswa.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
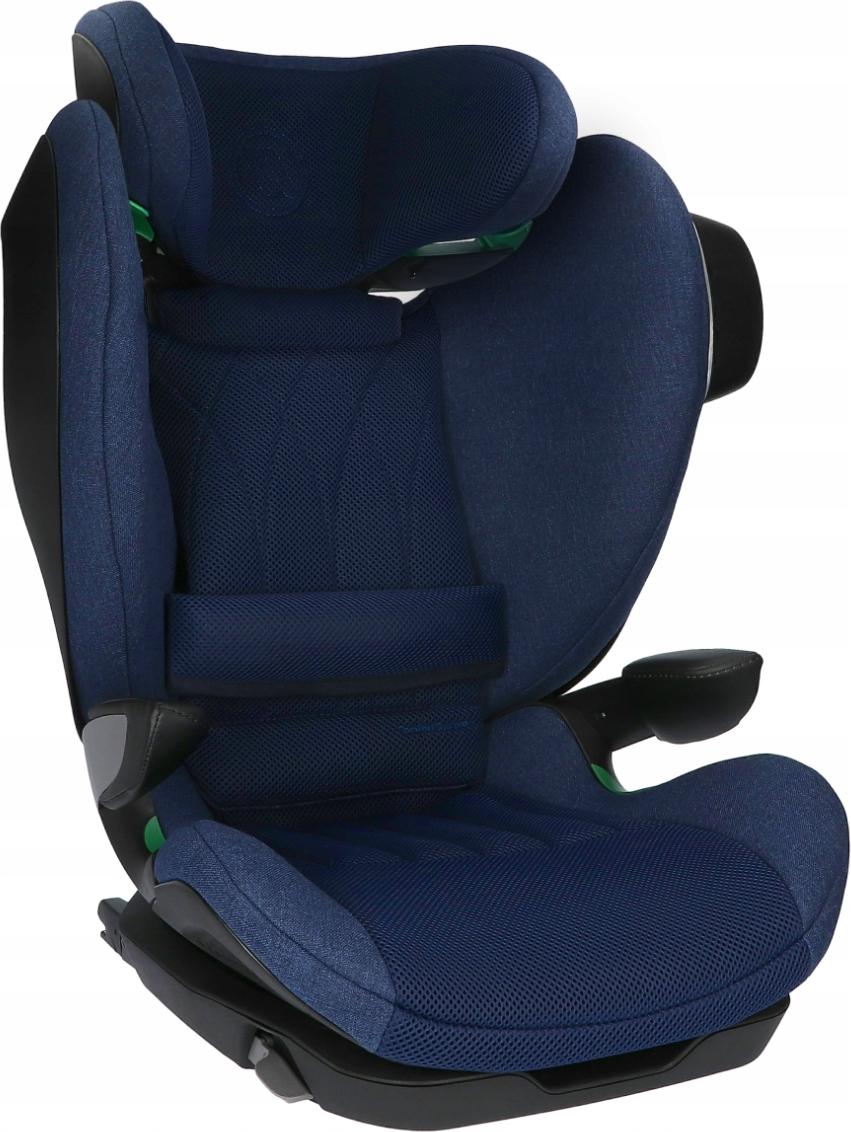
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
AQUASTIC Omni 50N Schwimmhilfe – Sicherheit und Komfort am Wasser## AQUASTIC OMNI 50N SCHWIMMHILFE – SICHERHEIT UND KOMFORT AM WASSER --- ## AQUASTIC: Catch The Flow Wasser, Bewegung, Freiheit. Die **Marke AQUASTIC** ist die perfekte Wahl **für alle, die ihre Zeit aktiv am Wasser verbringen** und jeden Moment in vollen Zügen genießen möchten. **SUP-Boards für Anfänger und Fortgeschrittene**. Aufblasbare Kajaks. Schwimmhilfen. Wassersportbekleidung und -schuhe. Tauchzubehör. Strandausrüstung. Lass dich vom Wasserabenteuer mitreißen und finde deinen Rhythmus mit der Marke **AQUASTIC**. Entdecke die Produkte, die vom Olympiasieger und vierfachen Weltmeister im Segeln – **Mateusz Kusznierewicz** – empfohlen werden. --- Die **AQUASTIC Omni 50N Schwimmhilfe** vereint **Funktionalität, Komfort und zuverlässigen Schutz**. Sie wurde für Menschen entwickelt, die ihre Zeit aktiv am Wasser verbringen – ideal für **SUP, Kajak, Schlauchboot** oder das **Freizeitschwimmen**. Dank sorgfältig ausgewählter Materialien und einer durchdachten Konstruktion ist sie ein **zuverlässiger Ausrüstungsgegenstand für jeden Wassersportler**. **HOCHWERTIGE MATERIALIEN – LANGLEBIGKEIT UND KOMFORT** Die Weste besteht aus **Neopren (90%) mit einem Zusatz von Polyester (10%)**, was für **Elastizität, Komfort und Verschleißfestigkeit** sorgt. Das Innere ist mit **Polyethylenschaum** gefüllt, der einen angemessenen Auftrieb garantiert, ohne auch nach langem Gebrauch seine Form zu verlieren. **PASSGENAUER SCHNITT – BEWEGUNGSFREIHEIT UND BEQUEMLICHKEIT** Der ergonomische Schnitt der Weste sorgt für **volle Mobilität und Komfort**, selbst bei intensivem Paddeln. Die Konstruktion schränkt die Bewegungsfreiheit nicht ein, was sie ideal für **aktive Wassersportarten** macht. **DIE WAHL DER RICHTIGEN GRÖSSE – DER SCHLÜSSEL ZUR SICHERHEIT** Die Wahl der richtigen Größe ist entscheidend für die Wirksamkeit der Weste: - **XXS (35 N)** – Gewicht 30–40 kg, Brustumfang 65–80 cm - **XS (40 N)** – Gewicht 40–50 kg, Brustumfang 70–85 cm - **S (40 N)** – Gewicht 50–60 kg, Brustumfang 80–95 cm - **M (45 N)** – Gewicht 60–70 kg, Brustumfang 85–105 cm - **L (50 N)** – Gewicht 70–90 kg, Brustumfang 95–115 cm - **XL (50 N)** – Gewicht >90 kg, Brustumfang 105–130 cm **SICHERHEITSNORM – EN ISO 12402-5** Die Weste entspricht der europäischen Norm **EN ISO 12402-5**, was bedeutet, dass sie einen **Auftrieb von 50 N** bietet und als **Schwimmhilfe** zur Unterstützung des Überwasserhaltens verwendet werden kann. **VERWENDUNGSZWECK – IDEAL FÜR WASSERSPORT** Das Modell Omni eignet sich hervorragend zum **SUP-Board-Fahren, Kajak- und Schlauchbootfahren oder für den Einsatz auf dem See**. Der universelle Schnitt und die Verfügbarkeit in vielen Größen machen dieses Produkt **für jeden geeignet – unabhängig vom Leistungsniveau**. **PFLEGEHINWEISE – FÜR EINE LÄNGERE LEBENSDAUER DES PRODUKTS** - **Nicht bleichen oder chlorieren** - **Nicht im Trockner trocknen** - **Nicht bügeln** - **Nicht chemisch reinigen** **WARNHINWEISE – SCHWIMMHILFE, KEINE RETTUNGSWESTE** Eine Schwimmhilfe **ersetzt keine Rettungsweste**. Sie unterstützt den Benutzer beim Überwasserhalten, bietet jedoch **keine vollständige Sicherheit**. Eine unsachgemäße Verwendung oder die falsche Größe können ihre Wirksamkeit verringern. **Kinder sollten immer unter Aufsicht von Erwachsenen stehen**. **DIE WICHTIGSTEN SICHERHEITSREGELN:** - Wählen Sie die richtige Größe - Lesen Sie die Gebrauchsanweisung aufmerksam durch - Überprüfen Sie regelmäßig den Zustand der Weste - Seien Sie sich der Grenzen der Ausrüstung bewusst **TECHNISCHE DATEN:** - **Modell/Produktcode:** Omni 50N AQS-B5I064-BK - **Marke:** AQUASTIC - **Hauptfarbe:** Schwarz - **Größe:** M - **Auftrieb:** 45 N - **Typ:** Schwimmhilfen - **Material:** Neopren, Polyester, Polyethylen - **Zusammensetzung:** 90% Neopren, 10% Polyester / 100% Polyethylen - **Normen, Zertifikate:** EN ISO 12402-5 - **Saison:** Ganzjährig - **Sportart:** Wassersport - **Geschlecht:** Damen, Herren - **Herkunftsland der Marke:** Polen - **Code:** 2000151128 - **EAN (GTIN):** 5904823456844 - **Hersteller:** BRANDSLAB SP. Z O.O., Wrocławska 17B, lok. 15-16, 65-427 Zielona Góra, POLEN - **Kontakt:** contact@brandslab.pl30,99 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
Cortina Kindersitz für Rio Qibbel Air - Komfort und SicherheitDer Cortina-Kindersitz für den Rio Qibbel Air bietet eine perfekte Kombination aus Komfort, Sicherheit und einfacher Montage. Mit einem leichten Design und einem belüfteten Mesh-Rückenlehnenbezug sorgt dieser Sitz für eine angenehme Fahrt, egal ob auf kurzen Ausflügen oder längeren Reisen. Die fröhlichen Gurte aus Gürtelband bieten zusätzlichen Komfort und Sicherheit für Ihr Kind. Er ist optimal für die Nutzung mit der gemeinsamen Familie und passt perfekt zu den abnehmbaren Fahrradbeuteln CA152014 Kopenhagen. Zudem ist die passende Windschutzscheibe Q880 erhältlich, um Ihren kleinen Passagier vor Wind und Wetter zu schützen. Vertrauen Sie auf Qualität und Sicherheit mit dem Cortina-Kindersitz!98,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.